

依據歐盟施行的個人資料保護法,我們致力於保護您的個人資料並提供您對個人資料的掌握。
按一下「全部接受」,代表您允許我們置放 Cookie 來提升您在本網站上的使用體驗、協助我們分析網站效能和使用狀況,以及讓我們投放相關聯的行銷內容。您可以在下方管理 Cookie 設定。 按一下「確認」即代表您同意採用目前的設定。
Latest News
中銀文摘
2026-10-15
區塊鏈專區
虛擬資產服務法_牌照制正式實施前的過渡期間之觀察
【中銀律師事務所 吳婕華合夥律師】
charlotte.wu@zhongyinlawyer.com.tw
charlotte.wu@zhongyinlawyer.com.tw
《虛擬資產服務法》(下稱「本法」)已於2026年7月22日公布,施行日期則尚待行政院另行定之。依金管會目前公開說明,《虛擬資產服務法》最快可能於2027年第一季施行,屆時虛擬資產服務商(Virtual Asset Service Provider, VASP)將由現行洗錢防制登記制度,轉入事前許可的牌照制度。
從法律公布到正式施行,再到既有業者完成許可轉換,這段過渡期間不僅是業者進行合規準備的關鍵階段,也是重新評估業務模式、資本結構與市場定位的重要時機。對於有意持續經營、引進策略投資人,或透過併購進入台灣虛擬資產市場的業者而言,如何在法規細節逐步明朗的同時,提早辨識風險並選擇適當的布局方式,將直接影響後續的經營與交易策略。
本所持續關注虛擬資產領域的立法與監理發展,以下就制度變革、監理實務、過渡期間的準備工作,以及併購交易的法律考量,提出幾項觀察與建議。
一、立法進程與監理架構:從登記制邁向許可制
本法已於2026年6月30日經立法院三讀通過,並於同年7月22日由總統公布,全文共56條。依本法第2條,主管機關為金融監督管理委員會(下稱「金管會」);依第56條,施行日期由行政院定之。
本法公布後,仍有若干攸關業者實際經營條件的細節,有待授權子法進一步明確。依金管會公開說明,主管機關正研擬九項授權子法,涵蓋服務商設置、人員管理、財務與業務管理、內部控制、業務委外、帳戶及疑似不法或異常交易管理、同業公會管理、財務申報,以及穩定幣許可與管理等事項。依目前規劃,母法與相關子法將同步施行;至於正式施行日期及各項具體規範,仍應以主管機關後續公告為準。
本法最重要的制度轉變,是將虛擬資產服務商由現行洗錢防制法制下的登記制度,提升為須經主管機關事前許可始得經營的制度。此一轉變不只是申請程序的改變,也將影響業者的組織型態、資本配置、人員資格、內控制度與持續監理義務。
幾項與業者經營及市場布局直接相關的規定如下:
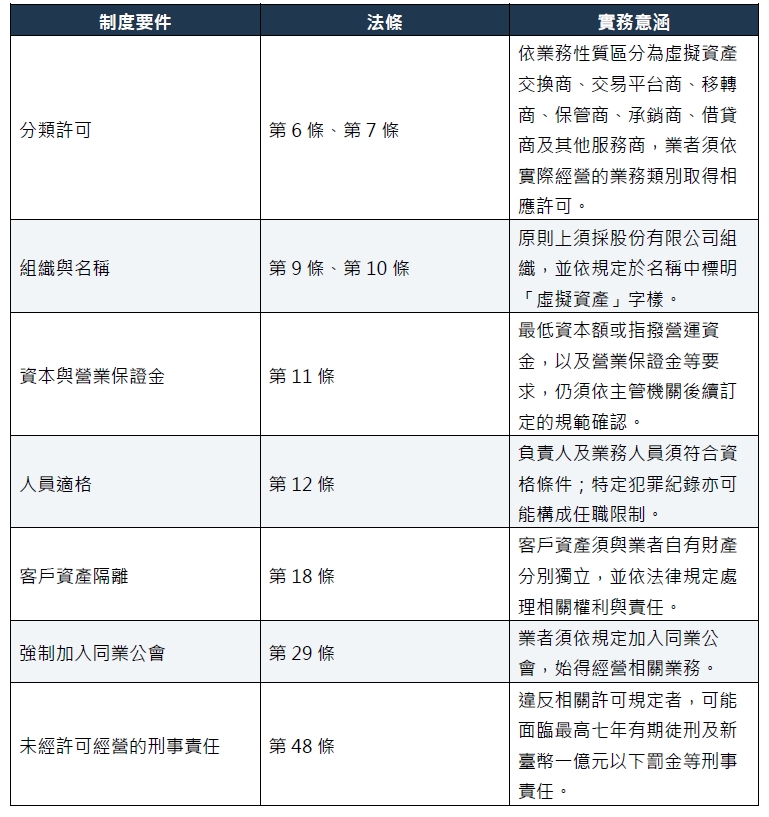
對於已完成現行洗錢防制登記的業者而言,本法第55條所定的過渡安排尤其重要。依該條規定,本法施行前已完成洗錢防制登記的虛擬資產服務商,以及已依主管機關規定提供虛擬資產服務的金融機構,應於本法施行後十二個月內向主管機關申請許可,並於施行後二十一個月內經主管機關許可及取得許可證照。必要時,取得許可證照的期限得延長一次,最長三個月;屆期未申請許可,或未取得許可證照者,不得繼續經營虛擬資產業務。
相關時程可整理如下:
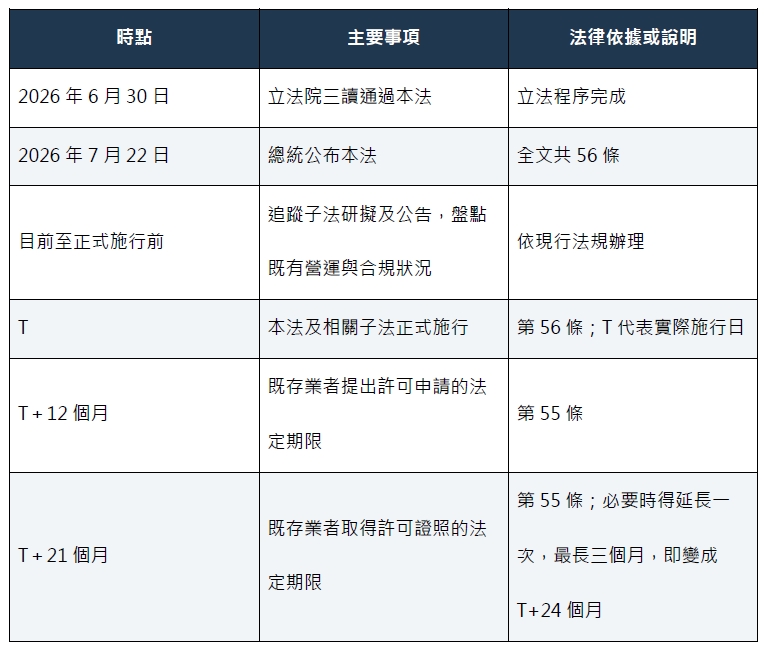
依金管會目前公開說明的最快時程,若本法於2027年第一季施行,既存業者的申請期限可能落在2028年第一季,取得許可證照的期限則可能落在2028年第四季至2029年第一季,實際日期仍須依正式施行日計算,並以主管機關公告及個案適用規定為準。
因此,業者不宜只關注法規何時正式上路,更應及早確認自身是否符合過渡條款的適用要件、預計申請的業務類別,以及現有營運架構與未來許可要求之間的差距。這些判斷將直接影響後續的準備時程與資源配置。
二、監理重心轉變:從形式上的登記走向實際營運的檢視
本法施行前,業者仍須遵循現行適用的洗錢防制及相關法令要求。現行登記制度並非僅涉及登記文件,相關規範已涵蓋資訊系統與安全、客戶法幣留存、廣告招攬及洗錢防制等營運事項,VASP亦已納入金融阻詐體系。
本法進一步建立較完整的監理工具。依第43條,主管機關得要求業者提出財務、業務資料,並得派員或委託專業人員檢查其營業、帳簿、電磁紀錄、系統與錢包等事項;依第44條,主管機關得視違規情節採取相應處置,包括警告、解除負責人職務、停止業務,以及撤銷或廢止許可等措施。第53條另規定,法人違反相關行政法上義務而應受處罰時,其負責人、業務人員或其他受僱人的故意或過失,依法得視為法人的故意或過失。
從本所的實務觀察來看,主管機關對虛擬資產產業的監理,已逐步由形式上的登記與文件檢核,延伸至業者實際營運方式及內部管理機制。此一發展至少帶來三項值得留意的趨勢。
第一,文件內容與實際營運的一致性,將更為重要。業者對主管機關提出的說明、內部制度及實際執行情形,應能相互對應。若申報內容與實際營運存在落差,即使文件形式完整,仍可能衍生後續的監理疑慮。
第二,過往營運紀錄可能影響後續許可評估。業者過去的營運方式、內控執行情形,以及與主管機關往來或接受檢查的紀錄,均值得納入內部盤點。業者不應將許可申請視為與過往營運完全切割的單一程序。
第三,過渡期間不是監理上直接的空窗。本法尚未施行,不代表現行法令義務因此減輕。業者仍應依目前適用的法規經營,並利用過渡期間提早調整可能與新制度不符的業務安排。
對企業內部法務及法令遵循人員而言,合規工作的重點不應只停留在「備齊文件」,而應進一步建立能夠說明、追溯並驗證實際營運情形的管理機制。這包括確認內部規範是否落實、重要決策是否留有紀錄,以及實際業務流程是否符合對外申報的內容。
至於個別業者應優先調整哪些項目,仍須依其業務模式、登記範圍、客戶資產管理方式及現有內控制度具體判斷。
三、過渡期間的因應策略:以時程管理推動合規與業務布局
過渡期間不應只是等待子法公布的被動階段,而應是業者主動完成內部盤點、調整營運架構及評估未來發展路徑的準備期。
建議業者從業務、組織、資本、內控及交易策略等面向同步著手,並依下列三個階段安排工作。
- 第一階段:正式施行前,完成業務盤點與轉型評估
其次,應就公司組織、資本結構、負責人及實質受益人、客戶資產管理、資訊安全、內部控制與委外安排等項目進行差距分析,區分可立即改善的事項與須待子法公布後才能確定的事項。
同時,業者亦應評估未來的經營策略:究竟以自行申請許可為主,或有必要引進策略投資人、調整股權結構、縮減部分業務,甚至透過合併或併購整合資源。這些選擇涉及不同的資金需求、執行時程與監理風險,宜及早納入評估。
- 第二階段:正式施行後至申請期限屆滿前,完成制度調整與許可申請
考量子法公布後,業者仍可能需要補強文件、調整作業流程或重新安排資源,不宜將十二個月的申請期限視為實際準備工作的起點。較理想的做法,是在施行前先完成可預先處理的事項,並在子法公布後立即針對尚待確認的要求進行修正。
- 第三階段:提出申請後至取得許可前,持續配合審查並維持合規
由於本法第55條要求既存業者於施行後二十一個月內取得許可證照,必要時才得延長一次、最長三個月,因此,業者的專案管理不應只設定「完成申請」的里程碑,而應以法定期限內取得許可證照為目標,預留審查、補正及必要調整所需的時間。
除合規準備外,部分業者亦可利用這段期間重新評估市場定位與資源配置。對於資本規模有限、內控制度尚待完善,或希望透過整合提升市場競爭力的業者而言,引進策略投資人、調整股權結構、整併業務或尋求併購機會,均可能是值得評估的選項。
不過,應特別注意,取得既有業者的股權或承接其業務,不當然代表可以直接沿用原有的監理地位,也不當然免除新制度下的許可要求。 不同交易架構可能涉及不同的申報、事前核准或許可程序,仍須依具體交易內容及主管機關適用規範判斷。
因此,併購策略不宜等到許可申請期限接近時才開始評估,而應在過渡期間前段即納入整體規劃,並與合規準備同步進行。
四、併購、股權變更與實質受益人審查:交易架構須與監理要求同步規劃
隨著牌照制即將實施,部分業者可能因應資本、組織及持續合規成本,尋求引進投資人、整併業務或出售股權;另一方面,有意進入台灣市場的業者,也可能希望透過收購既有VASP,縮短市場進入的準備時間。
然而,收購既有登記業者是否具有實際效益,不能只看其是否已完成洗錢防制登記,更須檢視登記範圍、歷史合規紀錄、股權與控制權變動的監理要求,以及未來取得許可的可行性。
(一)既有登記地位不等於可自由移轉的牌照
在現行登記制度下,依《提供虛擬資產服務之事業或人員洗錢防制登記辦法》第9條,負責人、合夥人或實質受益人變更,以及全部或主要部分營業或財產的受讓或讓與等事項,涉及事前申請及核准要求。
本法施行後,許可證照又與業者經核准的業務範圍、財務條件及負責人適格等事項相互連結。因此,交易即使採取股權收購、營業讓與或其他整併形式,如僅依交易文件的安排,即認定原有登記或許可地位必然得以延續的觀點必須謹慎評估。
在交易初期,應先釐清標的目前的監理身分、交易後預計變動的控制權與業務範圍,以及該等變動可能涉及的申請、核准或其他程序,再決定交易架構與交割時程。
(二)股權變更與實質受益人審查,應納入交易前評估
涉及負責人、大股東或最終實質受益人(Ultimate Beneficial Owner, UBO)變動的交易,應特別關注實際控制權的變化,以及新任負責人、股東或實質受益人是否符合相關資格要求。
對買方而言,不能僅確認標的已完成登記,更應檢視股權結構是否清楚、最終控制人是否可辨識,以及交易完成後的組織與治理安排,是否符合現行及預期適用的監理要求。
對賣方而言,則應及早整理股權、控制權及相關申報資料,釐清交易可能涉及的程序與時程,以降低因監理要求未能及時完成而影響交易交割的風險。
(三)估值與盡職調查,應以可持續經營的條件為核心
虛擬資產服務商的收購價格,不能僅以客戶數量、交易量或市場知名度判斷。既有登記狀態的價值,也必須與未來取得許可的可能性、合規制度的完整程度,以及交易後所需投入的資本與改善成本一併考量。
因此,建議買方在盡職調查階段至少涵蓋下列事項:
1. 登記狀態與業務範圍: 確認標的是否已完成洗錢防制登記、登記範圍及實際營運是否一致,以及現有業務與本法七類許可的對應關係,並確認是否符合第55條過渡規定的適用要件。
2. 歷史合規與監理紀錄: 檢視歷年洗錢防制、內部稽核、主管機關檢查及往來紀錄,並確認是否存在未改善事項或潛在違規風險。
3. 客戶資產與委外安排: 確認客戶資產與自有資產的隔離情形、錢包管理及權限配置,以及對外委託的範圍、責任分配與風險控管。
4. 廣告招攬與業務推展: 檢視歷史廣告、客戶招攬、境外導流及對外陳述,確認是否存在可能引發監理或民事責任的事項。
5. 股權結構與實質控制權: 確認最終實質受益自然人、股權及控制權安排,並評估交易完成後的變動是否涉及申報、事前核准或其他監理程序。
6. 許可準備與後續投入: 評估標的距離取得許可尚有多少制度、資本及人員資格上的差距,並估算交易後為符合新制度所需投入的時間與成本。
上述調查結果應進一步反映於交易估值與文件設計。除價格合理性外,雙方亦應就必要的監理核准、許可申請配合、資訊揭露、歷史違規責任、價金調整及解除機制等事項,妥善安排交易條件。
對買方而言,真正值得評估的不是單純取得一家已登記的公司,而是能否在合理成本與可控風險下,取得一個具備持續經營條件、且有實際機會符合新制度要求的營運主體。
五、結語:將過渡期間轉化為合規與交易布局的優勢
《虛擬資產服務法》已公布,但正式施行日期與授權子法仍有待確定。可以預期的是,許可制實施後,主管機關對業者的要求將不僅是提出完整的申請文件,更包括組織、資本、內控制度及實際營運均符合相關規範。
對既有業者而言,現階段應優先完成業務與合規盤點,確認未來許可申請的方向,並依子法進度安排必要的組織調整及制度建置。現行登記制度下已建立的合規文件與作業流程,固然可作為後續準備的基礎,但仍須逐項檢視是否符合新法及子法的要求,不能假設既有制度可直接滿足全部許可條件。
對有意透過投資或併購進入台灣市場的業者而言,則應將許可可行性、股權與控制權變更、實質受益人審查,以及交易後的合規成本,一併納入交易前評估。及早釐清這些問題,有助於選擇合適的交易架構、合理評估標的價值,並降低交易完成後才發現無法按預期取得許可或持續經營的風險。
本所持續追蹤虛擬資產相關法規、主管機關監理動態及授權子法的制定進度,並就業者的合規準備、組織調整、股權交易與併購規劃提供法律諮詢。由於各業者的登記狀態、股權結構與商業模式各異,具體因應方案仍須依個案條件評估。如貴公司正規劃許可申請、引進策略投資人或評估併購機會,歡迎與本所聯繫,進一步討論適合的法律與交易安排。
免責聲明與參考資料
本文僅供一般性資訊分享,不構成對任何個案的法律意見。本法相關授權子法及正式施行日期仍可能有所變動,實際適用應以最新公布的法令及主管機關公告為準。文中所述實務觀察係基於本所經驗提出,不代表主管機關的正式見解;具體個案仍應依其事實、交易架構及適用法令進行個別評估。
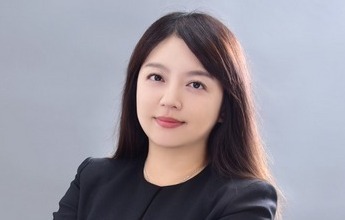
如您對上述的內容有任何意見或有興趣進一步瞭解,歡迎您聯繫我們。
Charlotte J.H. Wu 吳婕華律師
charlotte.wu@zhongyinlawyer.com.tw
TEL +886 2 2377 1858 EXT 8888